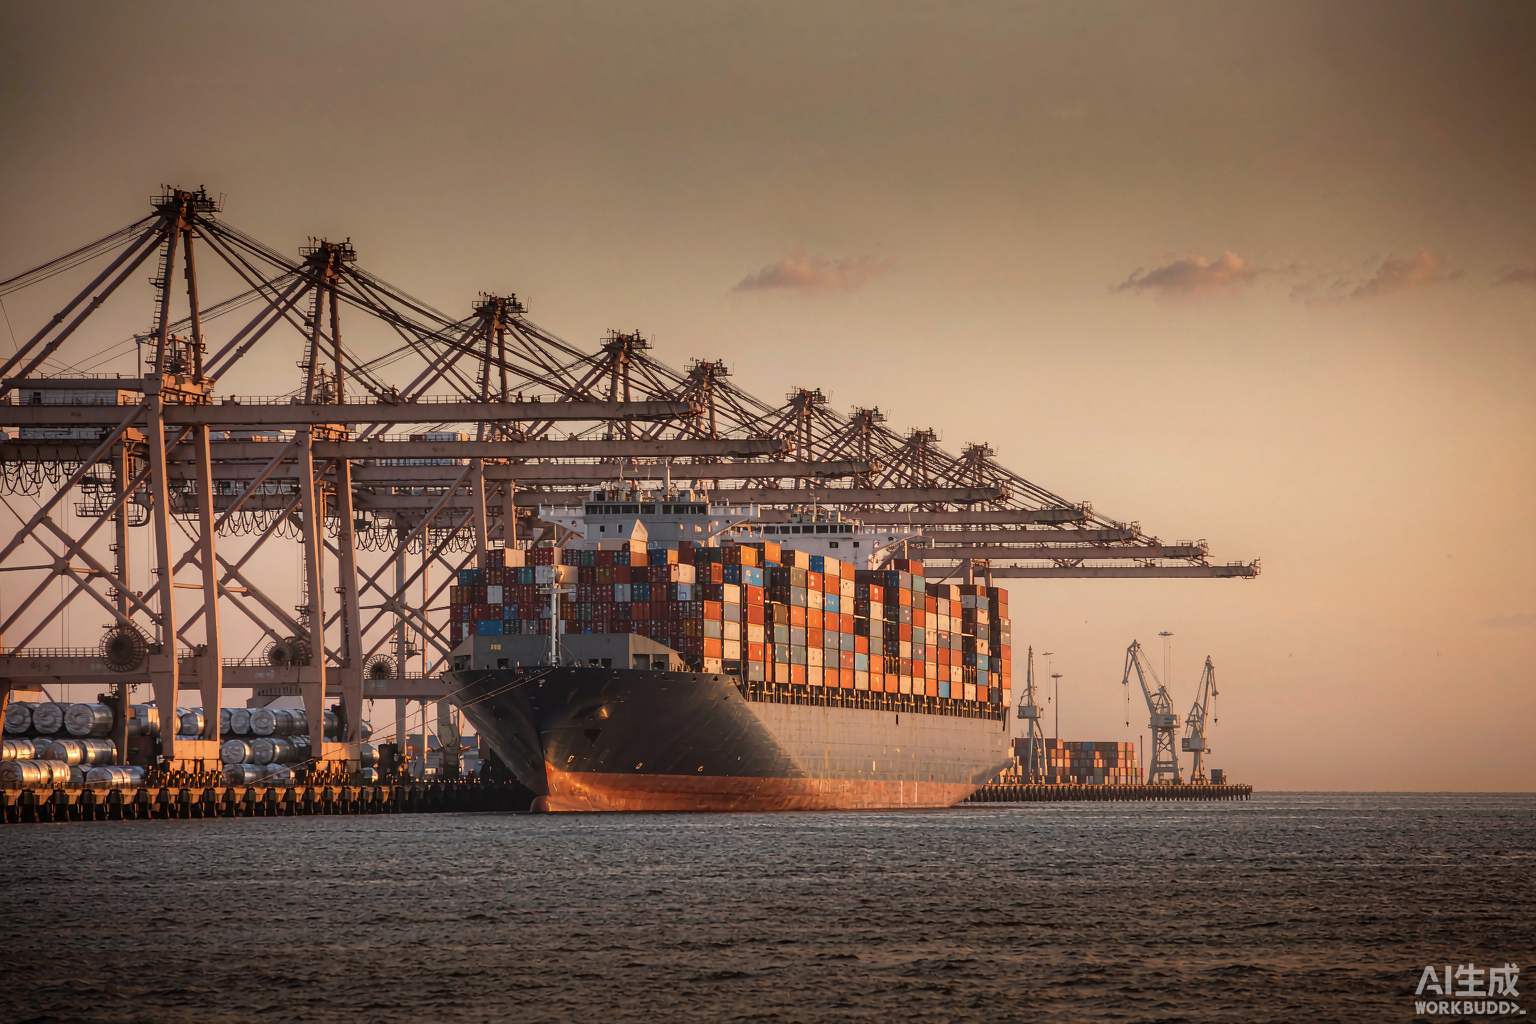
宁波舟山港双航道扩容、苏伊士过航量快速回升,2027年运力宽松渐成共识;而美东自动化争议仍可能引爆罢工。本文拆解港口扩容、苏伊士回归与罢工风险三条线索,给出2027年初面料出货的订舱、合同与保险实操建议。
2026年10月,全球集装箱航运市场正在同时上演两个方向相反的剧本:一边是中国港口开启新一轮“硬扩容”,宁波舟山港成为国内首个核心港区拥有双超大型船舶深水通道的港口,梅山自动化码头24小时峰值作业量达到45200标准箱;另一边,更多班轮公司正把航线拉回苏伊士运河,亚欧航线的有效运力加速回流。据Drewry 10月8日发布的测算,班轮公司回归苏伊士的速度明显快于市场预期,其基准情形预计到2027年2月,苏伊士集装箱船过航量将恢复至红海危机前水平的80%。
对把卷帘面料、窗纱、沙发布、地毯、涂层布等产品卖向欧美与中东的出口商和海外采购商而言,这两条主线叠加出一个非常现实的问题:2027年第一季度的出货窗口该怎么规划?是趁美东劳资纠纷未定抢发货,还是等2027年运力宽松、运价中枢下移后再走?本文基于最新一周的公开数据,拆解港口扩容、苏伊士回归与美东罢工风险三条线索,并给出可执行的出货建议。
一、中国港口的供给侧扩容:起运港瓶颈正在松动
先看起运港这一端。宁波舟山港2025年货物吞吐量突破14亿吨,连续第17年位居全球第一;2025年底航线总数达到309条,较2021年的289条进一步增加,联通200多个国家和地区的700多个港口。更关键的变化发生在航道与码头两个层面。
其一,条帚门航道完成升级。此前宁波舟山港核心港区只有虾峙门一条可通行30万吨级船舶的通道,年通行量约5万艘次、已接近饱和;条帚门升级后可满足30万吨级油轮乘潮进港、20万吨级集装箱船全天候通航,宁波舟山港由此成为国内首个核心港区拥有“双通道”能力的港口,超大型船舶的等待时间显著缩短。
其二,梅山港区自动化码头持续提效。通过5G、北斗高精度定位与车路协同技术编织的“物联网”,远控桥吊效率已基本与人工操作持平,24小时峰值作业量达到45200标准箱。2025年7月,梅山集装箱码头6-10号泊位获批对外开放国际航行船舶,全港运营集装箱泊位超过40个。2026年初,还新开了青岛-上海-宁波舟山直达澳大利亚布里斯班和悉尼的航线。
对面料出口商的实际意义在于:华东主起运港的锚地等待与塞港概率在下降,船期可预期性明显提升。过去两个旺季“一舱难求、锚地排队十几艘”的体验,随着硬件扩容与航班密度恢复正在成为历史。对交期敏感的成品帘订单、工程项目单来说,起运端的不确定性显著收窄。
二、苏伊士回归的经济学:每个箱位只省43美元,为什么船公司还要回来?
这是本周最值得琢磨的一组数字。Drewry在10月8日的报告中算了一笔账:一艘24000标准箱的集装箱船走苏伊士而非绕行好望角,单次往返可节省约100万美元运营成本,摊到每个箱位只有约43美元——考虑到红海仍然存在的安全风险,这个数字小得出奇。
具体拆开看:亚欧往返航程走苏伊士约21878海里,绕行好望角约29711海里,往返周期从124天缩短到97天,单次往返运营成本从约1800万美元降至约1700万美元。但战争险可能吃掉全部节省:按一艘价值2.25亿美元的船舶计算,0.3%的战争险费率意味着两次通过风险区需多付约135万美元保费;若费率升至1%,成本高达450万美元,远超航程节省。苏伊士运河管理局的折扣政策可部分对冲——15%的折扣约合36.5万美元,25%的折扣约合60万美元。
那为什么MSC、达飞、马士基、Ocean Alliance与Gemini合作体还在加速回归?Drewry的解释是:真正的驱动因素不是单航次成本,而是更短航程带来的更高船舶周转率、更好的舱位利用率与竞争压力——同样的船队规模,走苏伊士每年可以多跑近四分之一的往返航次;谁先提供更短交期,谁就能撬动竞争对手跟进。Drewry同时提醒,胡塞武装的威胁并未消失,当前的回归属于“谨慎的运营调整”:多数服务先恢复东行回程过河,并保留随时改道好望角的备选方案。
数据同样佐证这一趋势:Drewry统计第39周苏伊士集装箱船过航量同比大增68%,10月仍有更多航线恢复红海通行。对面料买家而言,这直接意味着亚欧航线交期开始缩短——上海到北欧的海上航程有望逐步从绕行好望角的40天以上回落,2027年初发货的补货周期可以重新按“苏伊士口径”测算。
三、即期运价:涨不动,也跌不塌
运价端,市场正处于微妙的平衡。10月1日Drewry世界集装箱运价指数(WCI)报每40英尺箱4434美元,周环比下跌1%;随后一周继续回落约2%。上海航运交易所出口集装箱运价指数(SCFI)9月30日报3662.3点。分航线看:上海-北欧2199美元/TEU(周跌4.9%)、上海-地中海2996美元/TEU(跌2.3%)、上海-美西7578美元/FEU(涨1.5%)、上海-美东10528美元/FEU(涨0.3%)、上海-波斯湾6489美元/TEU(跌1.5%)。
Xeneta首席分析师Peter Sand的判断是:霍尔木兹危机后的运价高点已经出现,随着亚洲港口拥堵缓解与中国假期出口量下降,市场已过峰值,“但不太可能崩盘”。停航措施也在收敛——Drewry统计第41-45周710个定期航次中仅39个停航,取消率约5%,意味着95%的航班正常执行,舱位供给正在恢复。另一个反常信号是亚洲区域内运价:连续六周上涨并创历史新高后刚刚回落1%,区域集装箱调配与支线网络的紧张仍未完全缓解。
四、需求侧的三枚“未爆弹”
供给在宽松,但2026年末的需求侧扰动并未清零,有三件事值得盯紧。
第一,美东码头工会的自动化争议。与2024年10月那场约4.5万名工人参与、波及从缅因州到得克萨斯州36个港口、持续三天的罢工不同——那次风波以六年加薪约62%、主合同延期至2025年1月15日收场,双方随后于2025年3月签署了有效期至2030年9月30日的六年主合同。本轮争议的焦点不是合同到期,而是自动化:国际码头工人协会(ILA)指责马士基旗下APM Terminals在阿拉巴马州莫比尔港使用自动化闸口系统违反现行协议,ILA主席Harold Daggett表态在闸口问题解决前不会重返谈判桌。截至10月第一周,谈判尚未恢复;Freightos研究主管Judah Levine提醒,10月美东与墨西哥湾港口仍存在罢工可能性。市场已开始为此定价:为抢在纠纷升级前到货的提前出货,把亚洲-美西即期运价在9月30日推高至约8400美元/FEU的年内高点,美东约9600美元/FEU。若罢工成真,美西将承接转移货量、运价进一步承压上行,美东港口外锚地排队(2024年罢工高峰时有45艘集装箱船滞留海上)可能重演。
第二,霍尔木兹海峡的安全风险仍在升温。据路透援引的海上安全消息源,9月28日至10月5日一周内发生至少12起涉及油轮、LNG与LPG船的事件,为本轮冲突开始以来的单周最高。虽然冲击集中在能源运输市场,但持续的不确定性会影响区域运价、保险与燃油成本——上海-波斯湾航线6489美元/TEU的水平已经包含这层安全溢价,中东买家采购面料的海运成本短期难有明显回落。
第三,目的港的到港压力仍在高位。南加州预计10月11-17日当周到港约26.5万个重箱(loaded TEU);上海、宁波两大枢纽仍有约136艘船舶待泊、约86万TEU货物滞留拥堵之中。Sea-Intelligence数据显示,8月全球班期准班率仅49.9%,为2022年9月以来最低,亚洲区域仅32.3%、中国仅23.9%,迟到船舶平均延误6.81天。
五、2027年:一场正在酝酿的运力“松绑”
把时间轴拉长看,真正的转折在2027年。Alphaliner数据显示,全球活跃集装箱船队运力10月7日已达3482万TEU;BIMCO预计2026年运力增速约4.6%,2027年将加速至9%,在手订单超过1400万TEU。Sea-Intelligence测算,仅2026年上半年因延误与绕行被“吸收”的有效运力就达约170万TEU——换言之,今天市场表面的紧张,很大程度上是拥堵、绕行与低准班率制造的假象。随着苏伊士回归缩短船舶周转周期、巴拿马运河新巴拿马型船闸最大吃水恢复至49英尺、亚洲港口拥堵逐步消退,大量有效运力将在2027年集中释放,运价中枢下移是大概率事件。对采购节奏灵活的买家来说,2027年上半年将是重新谈判合同运价的最佳窗口期。
六、给面料出口商与海外买家的八条实操建议
- 把一季度窗口前置到12月中旬前。2027年农历新年在2月6日,叠加美东罢工的不确定性,建议把美线与欧线的主力货量安排在12月中旬前出运,避开假期前后的舱位、拖车与工人紧张。
- 美线货主准备“双端口预案”。美东自动化争议未解,美东货量可预置“美西卸港+内陆铁路”的备选方案;并在采购合同中加入罢工、港口关闭情形下的交期顺延与费用分担条款。
- 亚欧线按“苏伊士口径”重算交期。逐票确认货物走苏伊士还是好望角,用实际航路重算内陆转运与销售排期;要求货代在订舱确认中写明航路,避免把绕行航程当成常规交期。
- 用合同运价锁定2027年上半年舱位。运价已现顶部特征但尚未崩盘,与承运人谈季度合约或名义运价(FAK),把2027年上半年的舱位与价格提前锁定,比追逐即期更稳妥。
- 核查战争险与附加费清单。红海、波斯湾相关航线逐票确认保险承保范围与保费承担方;把燃油附加费(BAF)、旺季附加费(PSS)、运河附加费逐项写进报价单,避免到岸成本失控。
- 给目的港留出缓冲。洛杉矶/长滩单周到港26.5万个重箱、上海宁波仍有约86万TEU拥堵存量,欧美内陆段各预留5-7天弹性,终端补货计划按“到港+10天”做排期。
- 中东线关注波斯湾安全溢价。6489美元/TEU的波斯湾运价包含风险溢价,中小批量订单可拼舱分摊,或与承运人谈月度协议价锁定成本。
- 盯住每周运价指数与停航表。停航取消率降至约5%说明舱位在恢复;一旦准班率回升叠加新船集中交付,即期运价将加速回落——那正是把年度采购合同谈进低价区间的最好时机。
价格与态势每日变化,本文用于理解市场结构,不替代当日实际报价。发运前请与货代或承运人确认最新航线、附加费与保险安排。
关于万舶:绍兴柯桥万舶纺织品专注卷帘面料、窗帘布、窗纱、沙发布、地毯以及提花、高缩丝、涂层布、梭织布等品类的一站式生产与出口,常年服务欧美、中东、澳洲的进口商、批发商与窗帘成品工厂。我们持续跟踪运价、航线与港口动态,帮助客户在最合理的窗口安排订舱与交期,并提供整柜/拼柜灵活发运、多口岸出运与目的港协同方案。如需获取最新面料目录与FOB/CIF报价,欢迎联系万舶团队。