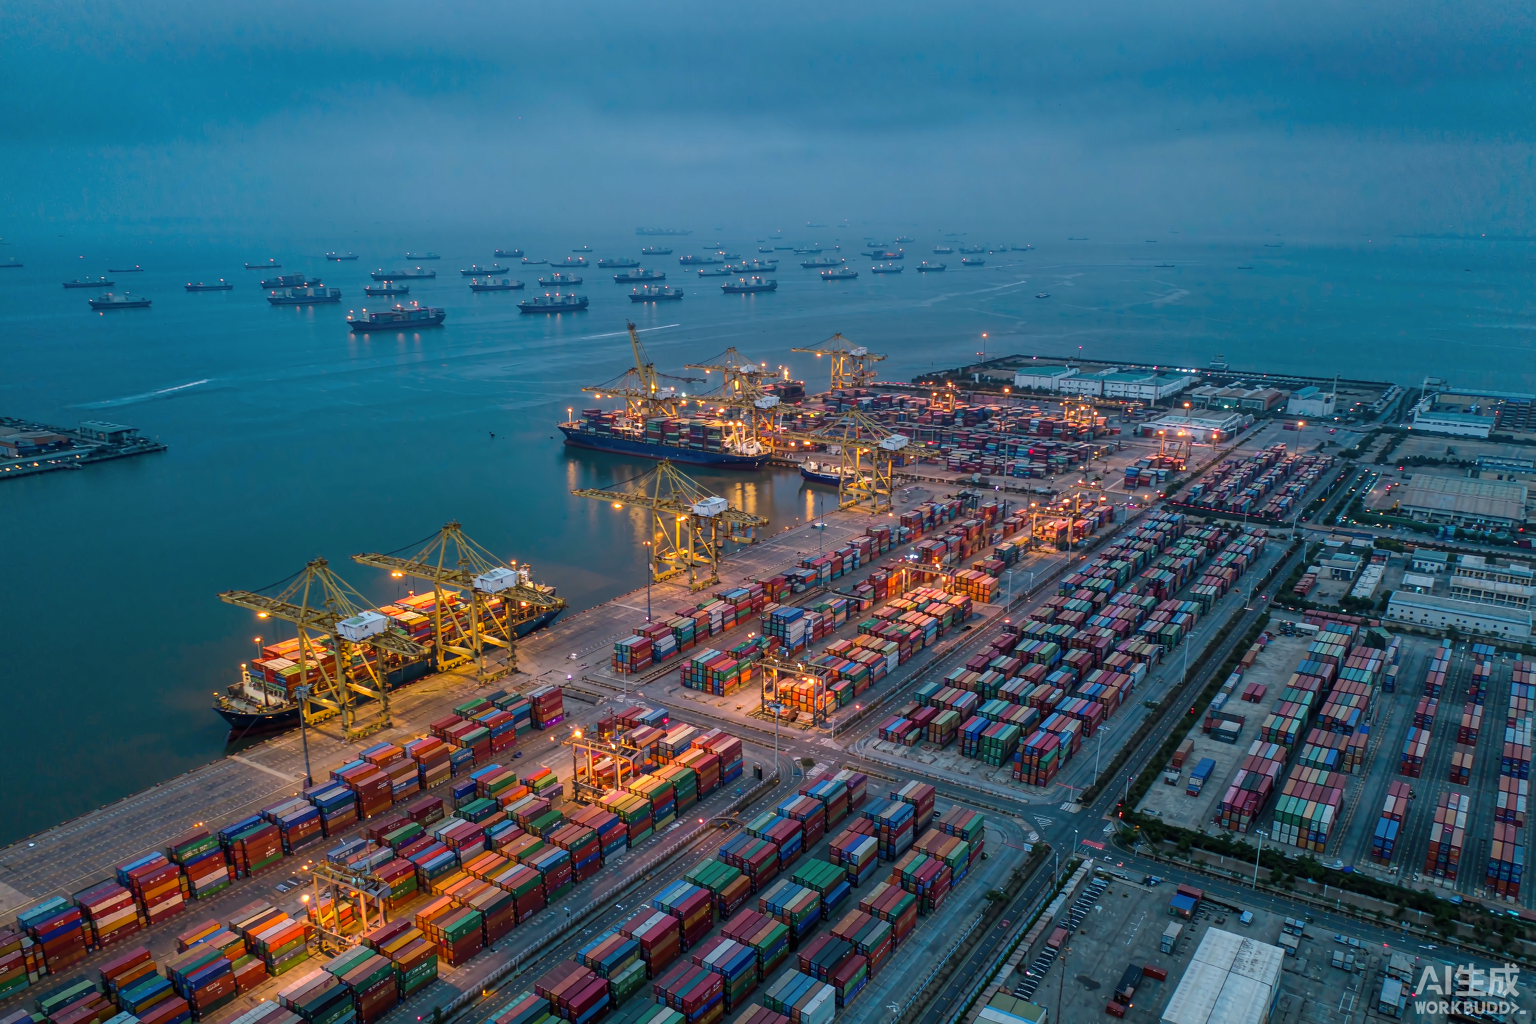
德鲁里指数 10 月 1 日报 4434 美元,亚欧航线十二连跌而跨太平洋仍在高位;霍尔木兹与曼德海峡袭击持续、护航能力告急;10 月中旬至 11 月初附加费密集落地。本文给出运价解读与免箱期、滞箱费管理的八条实操建议。
2026 年 10 月航运与港口全景:两条海峡、十二连跌的运价、一波附加费,与滞箱费这道最贵的暗门
对做面料出口的人来说,2026 年 10 月是一个特别拧巴的月份:一边是亚欧航线运价连续第十二周下跌,报价单看上去比三个月前友好;另一边是霍尔木兹与曼德海峡的袭击仍在继续、目的港的费用在暗中累积、船公司的旺季附加费从 10 月中旬开始密集落地。运价降了,总成本却未必降。
本文把 10 月第一周的关键事实集中整理一遍,并给出八条可以直接落到采购和单证流程里的建议。所有数据均在 2026 年 10 月 7 日前核实,并标注统计口径。运价与安全态势每日变化,本文用于理解结构,不替代当日实际报价与船东通知。
一、两条海峡:霍尔木兹与曼德,风险没有消失,只是重新分配
霍尔木兹海峡。2026 年 9 月 25 日至 10 月 2 日期间,该海峡的商业航运活动显著减少。国际油轮船东协会在 9 月 25 日通报,针对过航霍尔木兹船舶的袭击仍在持续,包括阿曼沿岸以南的南部航道;同期报告显示有海员伤亡,并有美方力量直接拦截弹药。经英国海上贸易行动办公室延迟通报,9 月 30 日又确认了三起针对油轮的袭击。据 Ahram Online 的数据,霍尔木兹的通航量较冲突前下降超过 50%——冲突前每日约 125 艘各类船舶过航。另有跟踪机构按可被自动识别系统捕捉的船舶计数,9 月 16–23 日一周仅 55 条,约比战前低 94%,10 月 4 日为 13 条;并记录 9 月 28 日至 10 月 4 日有 8 艘商船被击中。需要注意的是,由于大量船舶关闭自动识别系统通行,实际流量被系统性低估。
在通行规则上,出现了一个值得关注的结构性变化:伊朗方面推动部分船舶进入其领海内的北部航道,而沙特、伊拉克、科威特及部分阿联酋的货物则更多依赖南部航道,并借助美方海空掩护。这两个航道的选择会直接影响战争险的加费与保单中的“违约条款”——如果保单是按南部航道出具的,船舶一旦改走伊朗水域,可能触发自动违约。此外,美方中央司令部在伊朗封锁背景下持续引导商船改道,截至 9 月 30 日已重定向 125 艘,过去一周新增 10 艘。布伦特原油 10 月 5 日前后仍在每桶 100 美元附近。
曼德海峡与红海。集装箱船正在“选择性回归”苏伊士,但护航能力并没有同步回来。欧洲在曼德海峡的海军护航任务已耗尽可用护卫舰,与多家班轮公司试探性重返苏伊士形成错配,结果是商船需要在吉布提外海排队等待无法按节奏提供的保护。10 月 4 日,跟踪机构记录该海峡 42 次穿越;而同一天,在莫哈以南约 60 海里处有油轮附近发生爆炸的报告。胡塞方面自 7 月 20 日宣布封锁沙特港口与船舶以来,已控制莫哈与迪巴巴地区(含丕林岛),从而掌握该狭窄东侧航道两侧的岸线。9 月报告期内穿越曼德海峡的船舶为 51 艘。
另需注意:几内亚湾海域的安全事件依然致命。9 月 29 日,被劫持的成品油轮上五名船员遇害,随后由当地安全部队夺回船舶。这说明部分非洲沿岸的风险并没有因为其他热点而下降。
二、运价:亚欧十二连跌,跨太平洋仍在高位,两个市场必须分开读
德鲁里世界集装箱指数 2026 年 10 月 1 日的读数为每 40 英尺箱 4434 美元,环比下降 1%。结构上,跌幅几乎全部来自亚欧航线:上海–热那亚 3702 美元(-3%),上海–鹿特丹 3399 美元(-2%),这是该航线连续第十二周下跌。但与一年前相比仍然显著偏高——热那亚同比高约 105%,鹿特丹同比高约 111%。德鲁里把下行压力归因于需求疲软,以及苏伊士过航量回升带来的有效运力增加:第 39 周苏伊士运河的过航量同比高 68%。
跨太平洋则完全是另一个故事:上海–纽约 10428 美元(+1%),上海–洛杉矶 7835 美元(基本持平);同比涨幅分别约 226% 与 257%。另有分析机构按现货指数口径给出远东–美西 8346 美元(+1.7%)、远东–美东 11523 美元(+0.7%),并判断美线已经触及 2026 年危机后的峰值,同时给出了三个月后的区间展望:美东约 6000–7000 美元,美西约 4500–5500 美元。
这种分化带来的直接操作含义是:不要把 4434 这个综合指数当成“中国出口整体变便宜了”的信号。发往欧洲的柜子和发往美国的柜子,应该使用两套完全不同的谈判策略与锁价节奏。
三、运力端:空班在减少,苏伊士在回流
德鲁里的运力观察显示,亚欧航线下一周公布的停航为 5 班,比本周的 6 班少一班;跨太平洋航线从本周 13 班降到下一周 10 班,意味着排期运力略有增加。更重要的变化来自苏伊士回流:长期坚持绕行好望角的某联盟,已把其亚洲–北欧航线调回苏伊士,首航船约 8100 标准箱,预计 11 月 9 日过河、11 月 19 日抵达鹿特丹,11–12 月还有三条船跟进。每一条回归苏伊士的航线都会释放有效运力——船没有变多,但同一条船一年能跑更多航次——这也是亚欧运价持续走弱的底层原因之一。
对买家最实际的提醒是:同价的两次报价,可能对应完全不同的航线与航程。订舱时请向货代确认该航线走不走苏伊士,因为这直接决定到货时间,也决定你能否赶上某个零售档期。
四、附加费潮:10 月中旬到 11 月初,密集落地
运价指数在跌,但附加费在涨,这是四季度最容易被忽略的“成本剪刀”。以下为已公布的主要项目(均以船公司公告为准):
- 亚洲–北欧与亚洲–西地中海:某头部船公司宣布自 10 月 19 日起,远东至北欧及远东至西地中海执行 4500 美元/40 英尺的整体费率;另一家宣布同日对西地中海执行 4700 美元、对东地中海执行 4900 美元。
- 中国及香港–肯尼亚:自 10 月 19 日起执行旺季附加费,20 英尺 950 美元、40 英尺与 45 英尺均为 1900 美元,适用于非现货订舱(按价格计算日),现货订舱除外。
- 亚洲–大洋洲:自 11 月 1 日价格计算日起,发往澳大利亚、巴布亚新几内亚与所罗门群岛的干箱执行 20 英尺 500 美元、40 英尺及高箱 1000 美元;发往新西兰及太平洋岛国的执行 20 英尺 300 美元、40 英尺及高箱 600 美元。
- 南美东岸–北美:自 11 月 5 日价格计算日起,巴西、巴拉圭、乌拉圭、阿根廷发往美国与加拿大的干箱执行 1000 美元/箱。
- 西地中海–美国与加拿大:自 11 月 1 日起,所有箱型执行 250 美元/箱(由 10 月 7 日推迟至 11 月 1 日执行)。
- 印巴次大陆与中东–美加东岸及墨西哥湾:自 10 月 2 日起执行修订后的旺季附加费。
除了 PSS,一份到岸价里还常常叠着四类附加费:燃油附加费(常见 500–1500 美元/标准箱)、综合费率上调(常见 500–1200 美元/标准箱,通常提前约 30 天公告)、旺季附加费(常见 300–800 美元/标准箱,跨太平洋旺季可达 500–800 美元/40 英尺)、以及币值附加费(非美元计价航线常见 3%–8%)。比价时务必逐条确认“是否全包”:两份看起来差 1000 美元的报价,把所有明细加总后可能完全相同。
五、滞箱费与免箱期:整条链上最贵、也最可控的一块
运费发票不是最终账单。柜子在码头放久了,会产生两类日计费用:堆存费(Demurrage)指集装箱在码头或场站内超期滞留的费用;滞箱费(Detention)指集装箱离开码头后,超出约定时间仍占用船公司箱体的费用。两者都由时间触发,而时间往往不完全由你控制——船跳港、在锚地等待、或在安静的周末提前到港,都可能让你在免箱期结束前抢不到拖车和清关窗口。
可操作的做法有四条。第一,在订舱阶段就申请延长免箱期,而不是在柜子到港后申请:旺季到港港口的免箱期往往被压缩,提前申请成功率明显更高。第二,把免箱期起算规则写进合同——是从卸船日、还是从可提箱通知日起算,两种口径在实际操作中可能差出一周。第三,提前锁定拖车与清关资源,尤其是目的国节假日前后。第四,在合同中约定滞箱费的承担与分摊机制,特别是当超期由船公司跳港或改班造成时。
另外,巴拿马运河的季节性水位仍是变数。行业月度报告曾提示吃水限制对装载量的影响,虽然 2024–2025 年的水位恢复延续到了 2026 年,但枯水期的排期与限载仍值得在四季度保持关注。
六、出口基本面:中国纺服出口仍在增长,但结构分化明显
根据海关总署数据,2026 年 1–8 月中国纺织服装累计出口 2033.1 亿美元,同比增长 3.1%,其中纺织品出口 980.3 亿美元、增长 3.7%,服装出口 1052.8 亿美元、增长 2.5%。按月看,8 月当月纺织服装出口 285.7 亿美元、同比增长 7.7%,其中服装出口 158.8 亿美元、同比大增 12.3%,显示海外终端成衣补库需求集中释放。
这组数据对遮阳与软装面料出口商有两个提示。其一,终端补库是真实存在的,面料与成品端的订单窗口在四季度依然有支撑。其二,市场分化明显:美国消费韧性较强,而欧洲、日本、韩国的复苏动能偏弱,欧元区受能源开支挤压,日本家庭服装消费连续多月收缩。这意味着四季度欧洲方向的买家会更在意成本,而美国方向的买家会更在意交期与确定性。
同时,中美贸易休战的延长可能在美国方向提振节后需求,这一点值得在做四季度预测时纳入考量。
七、给面料出口商的八条落地建议
- 把亚欧与跨太平洋拆成两本账,分别设定锁价节奏与谈判策略,不要用综合指数做统一判断。
- 订舱前确认航线是否走苏伊士,把预期航程写进给自己的交期排程。
- 在报价单里为 10 月中旬至 11 月的附加费预留敞口,并明确与买家分担的条款。
- 逐条核对报价是否全包,把燃油、综合费率上调、旺季附加费与币值附加费单独列示。
- 在订舱阶段就申请延长免箱期,并把起算规则写进合同。
- 旺季期间提前锁定目的港拖车与清关代理,避免周末到港造成空转。
- 为途经霍尔木兹与曼德海峡的货载单独确认战争险加费与保单违约条款,并核对绕行产生的航程变化。
- 在合同中写明:因船公司跳港、改班导致的额外费用如何分摊。
万舶如何帮你把风险关在门外
万舶(Wanbo)在绍兴的遮阳与软装面料体系里,把出口端的这些变量当成生产计划的一部分来处理:从卷帘遮光布、阳光面料、提花与涂层梭织,到窗纱、沙发布与地毯基布,我们可以在同一张订单里安排织造、后整理、检验与装柜;在发运端,我们与货代协同确认航线、柜型与文件清单,并在旺季提前锁定舱位与免箱期。
我们能提供的不是“最便宜的运费”,而是可预测的交期:清楚的概率、清楚的单证、清楚的责任划分。如果您正在规划四季度的出货节奏,欢迎把目的港、目标柜型和大致货量告诉我们,我们可以给出包含航线选择、附加费提示与发运窗口的完整方案。