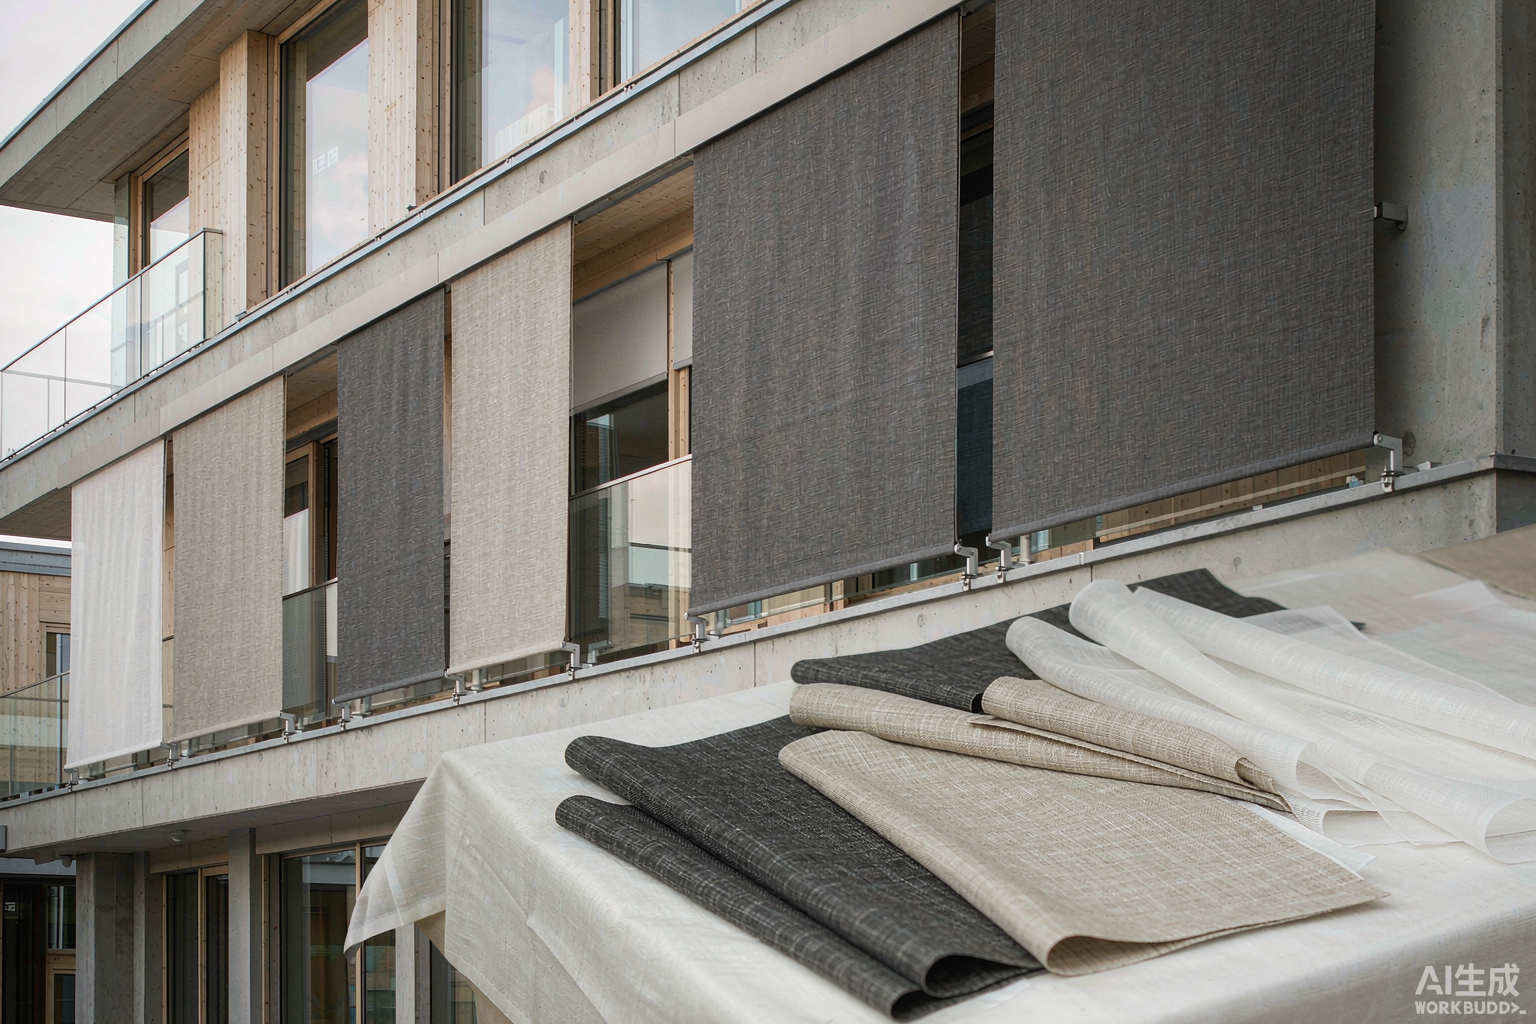
انتهت مهلة تحويل توجيه EPBD الأوروبي (EU 2024/1275) ودخلت موجة تجديد المباني مرحلة التنفيذ الملزَم: خفض 16% من استهلاك الطاقة السكنية بحلول 2030 مع تجديد أسوأ 43% من المساكن أولاً، ليصبح قماش التظليل أحد أعلى الترقيات قيمة. يستعرض هذا الدليل الجدول الزمني للامتثال وأحدث بيانات التصدير والشحن وخطة شراء من الصين لثلاث فئات من المشترين.
في 29 مايو 2026 انتهت مهلة تحويل “توجيه الأداء الطاقي للمباني” المعدَّل في الاتحاد الأوروبي — أي التوجيه (EU) 2024/1275 المعروف باسم “توجيه المنازل الخضراء” — إلى قوانين وطنية. وبذلك تدخل موجة تجديد المباني الأوروبية مرحلة التنفيذ الملزَم بعد سنوات من النقاش التشريعي. وبالنسبة لمشتري أقمشة النوافذ والتظليل الشمسي حول العالم، فهذا ليس مجرد خبر بيئي إضافي: فالتوجيه سيولّد خلال السنوات الخمس المقبلة موجة تجديد إلزامية قانونياً وممولة حكومياً ومربوطة بجداول زمنية واضحة في الدول الأعضاء السبع والعشرين، وتمثل منظومات التظليل الخارجي القابلة للتعديل وأقمشة الستائر المُلفَّفة (Roller Blinds) أحد أرخص مكونات توفير الطاقة وأسرعها استرداداً للتكلفة في تلك المشاريع.
وفقاً للنصوص الرسمية، دخل التوجيه حيّز النفاذ في 28 مايو 2024 بهدف تحويل كامل مخزون المباني الأوروبي إلى مباني خالية من الانبعاثات بحلول عام 2050. نحو 85% من مباني الاتحاد بُنيت قبل عام 2000، ومنها نحو 75% أداؤها الطاقي ضعيف. ولرفع معدل التجديد من نحو 1% سنوياً إلى 2.5% بحلول 2030، ستظهر منظومات التظليل والنوافذ والعزل على قوائم المشتريات في كل مشروع تجديد تقريباً. يستعرض هذا المقال الجدول الزمني للمسؤوليات، ومنطق ارتفاع الطلب على أقمشة التظليل، وأحدث بيانات الشحن والصادرات حتى منتصف أكتوبر 2026، ويقدّم للمستوردين خطة شراء جاهزة للتطبيق من الصين.
أولاً: الجدول الزمني للامتثال — كل موعد هو نافذة طلبات
من منظور المشتريات، يرسم التوجيه خارطة طلبات واضحة: ففي 31 ديسمبر 2026 يجب أن تقدّم الدول الأعضاء خططها الوطنية النهائية لتجديد المباني، رابطاً الأهداف بالتمويل وبالقدرة التنفيذية، ويبدأ في اليوم نفسه إلزام تركيب المنظومات الشمسية للمباني العامة وغير السكنية الجديدة التي تتجاوز مساحتها المفيدة 250 متراً مربعاً، أي أن مشاريع تجديد المباني العامة ستنطلق فعلياً منذ مطلع 2027. وفي يناير 2027 تُستحق خرائط الطريق الوطنية لخفض البصمة الكربونية لدورة الحياة للمباني الجديدة، وفي يونيو 2027 تعتمد المفوضية الأوروبية قواعد استخدام مؤشر الجاهزية الذكية للمباني غير السكنية ذات أنظمة التدفئة أو التهوية أو التكييف التي تتجاوز قدرتها 290 كيلوواط، مع تشديد متوازٍ لمتطلبات أتمتة المباني وجودة البيئة الداخلية — وهي بالضبط البوابة التنظيمية التي تتصل من خلالها أقمشة التظليل المُحرَّكة بأنظمة إدارة المبنى. وفي 2030 يجب أن ينخفض متوسط استهلاك الطاقة الأولية للمخزون السكني بنسبة 16% على الأقل مقارنة بعام 2020، وأن يتحقق 55% من هذا الخفض عبر تجديد أسوأ 43% من المساكن، وأن تقع جميع المباني غير السكنية القائمة تحت عتبة أسوأ 16% وطنياً، وأن تكون المباني الجديدة كلها خالية من الانبعاثات (المباني العامة الجديدة اعتباراً من 2028). وفي 2033 تتشدد العتبة إلى أسوأ 26%، مع خروج تدريجي لمراجل الوقود الأحفوري من 2040. ولأن التوجيه يعطي أولوية صريحة للأسوأ أداءً، ستتدرج الطلبات من المكاتب العامة والفنادق والمدارس والمستشفيات نحو المخزون السكني القائم، في خط إنتاج طويل يمتد لسنوات ودول متعددة.
ثانياً: لماذا يُعد قماش التظليل أفضل استثمار في مشاريع التجديد
ضمن قائمة تقنيات ترشيد المباني، فإن استبدال الواجهات أو أنظمة التكييف مكلف لكل متر مربع، بينما ترقية منظومات التظليل رخيصة وسريعة التركيب ولا تستهلك مساحة. فالارتفاع الحراري الصيفي صار مشكلة بنيوية في جنوب أوروبا ووسطها، والتظليل الخارجي القابل للتعديل يخفض اكتساب الحرارة الشمسية وأحمال التبريد بشكل ملموس. وفي الشتاء، تقلّل الستائر الخلوية (الهوني كومب) الداخلية فقد الحرارة عبر فتحة النافذة بنحو 20–30%، وتصل الأقمشة المتفوقة إلى معادل عزل R-4. وقد استجاب السوق بالفعل: فوفق تقديرات Market Trends Analysis بلغ سوق الستائر الخلوية عالمياً نحو 1.84 مليار دولار في 2024 ومن المتوقع أن يبلغ 2.96 مليار دولار بحلول 2033 بمعدل نمو سنوي مركب نحو 5.4% بين 2026 و2033، ويقدّر تقرير آخر سوق الستائر والبليند عالمياً بنحو 24.9 مليار دولار في 2024 متجهاً إلى 57.6 مليار دولار بحلول 2034 بمعدل نمو نحو 8.9% سنوياً. وفي الوقت نفسه انخفضت تكلفة المحركات الأنبوبية بدون فرش بشقيها المستمر نحو 25% خلال خمس سنوات، ما يجعل معادلة “قماش التظليل + محرك + أتمتة المبنى” هي المعيار الهندسي للمشاريع الملتزمة.
ثالثاً: جانب العرض الصيني — بيانات التصدير وقدرات الإنتاج
وفقاً للإدارة العامة للجمارك الصينية (صدرت في 14 أكتوبر 2026)، بلغت صادرات الصين من المنسوجات والملابس 232.96 مليار دولار في الفترة من يناير إلى سبتمبر 2026 بنمو 5.1% سنوياً، وسجّل شهر سبتمبر وحده 29.66 مليار دولار بارتفاع لافت بلغ 21.5% وهو رقم قياسي لهذا الشهر، بينما بلغت صادرات المنسوجات (الغزل والأقمشة والمصنوعات) 112.26 مليار دولار بنمو 5.4%. وعلى جانب العرض، تتوسع باستمرار حصة الأقمشة الوظيفية — الطلاء الكامل المعتم للضوء، وخافض الإضاءة، ومضاد البكتيريا، والصوتية — وتوفر أقطاب كي تشاو وهينينغ ووجيانغ اليوم تسليماً متكاملاً من النسج إلى الطلاء إلى التقطيع إلى التحويل. وللمشتري الأوروبي، فإن تثبيت اتفاقيات إطارية سنوية مع المصانع الصينية الآن، قبل أن ترفع موجة التجديد الأسعار محلياً، هو الخطوة المنطقية.
رابعاً: نافذة الشحن في أكتوبر 2026 — أول ارتفاع بعد 13 أسبوعاً من الانخفاض
وفق مؤشر Drewry العالمي لأسعار الحاويات (WCI) بتاريخ 15 أكتوبر 2026، ارتفع المؤشر المركب 3% إلى 4485 دولاراً لكل حاوية 40 قدماً في أول زيادة بعد ثلاثة عشر أسبوعاً متتالياً من الانخفاض: فقد صعد خط شنغهاي–روتردام 6% إلى 3522 دولاراً وشنغهاي–جنوة 7% إلى 3945 دولاراً في أول ارتفاع أوروبي منذ منتصف الصيف، وصعد خط شنغهاي–لوس أنجلوس 3% إلى 7884 دولاراً بينما تراجع شنغهاي–نيويورك 1% إلى 10075 دولاراً. وتسعى شركات الملاحة لتطبيق أسعار FAK بين 4500 و4800 دولار اعتباراً من 19 أكتوبر، مع شكوك في التطبيق بسبب عودة القدرات إلى قناة السويس. وفي البحر الأحمر، وفق Lloyd's List Intelligence، أنجزت قناة السويس 1228 عبوراً بحمولة 106.3 مليون طن في سبتمبر 2026 بنمو 21% سنوياً، وبلغت حركة السفن الحاوية داخل القناة 2.19 مليون حاوية مكافئة بارتفاع 40% عن الشهر السابق، بينما أعلنت 16 خدمة ملاحية عودتها إلى السويس منذ مطلع يوليو وفق BIMCO، وظلت أقساط مخاطر الحرب في باب المندب قرب 3% منذ مطلع سبتمبر. أما مضيق هرمز فهو الخطر الأبرز: ففي 14–15 أكتوبر غرقت سفينتا تجارة خلال 24 ساعة بعد استهدافهما — سفينة حاويات مسجلة في سنغافورة وسفينة بضائع جافة — وانهارت حركة العبور وارتفعت أقساط مخاطر الحرب بشكل حاد، ما أبقى ممرات الخليج مكلفة (شنغهاي–جبل علي نحو 8662 دولاراً للحاوية). وفي الموانئ، ما زالت نحو 136 سفينة تنتظر أمام شنغهاي ونينغبو بحمولة متكدسة تقارب 860 ألف حاوية مكافئة. والخطوة العقلانية للبرامج الأوروبية هي حجز المساحت الآسيوية–الأوروبية عند هذه المستويات المنخفضة نسبياً وترك هامش نقل 35–45 يوماً قبل تسليمات الربع الأول من 2027.
خامساً: قائمة عملية للمشترين في الخارج
- اعمل رجوعاً من التقويم التنظيمي: اجعل اعتماد الخطط الوطنية وعتبات عام 2030 محطات مرجعية، وثبّت طاقة إنتاج الأقمشة قبل ثلاثة إلى ستة أشهر من ذروة موسم البناء الأوروبي.
- جهّز ثلاث حزم اعتماد حسب نوع المشروع: تصنيف الحريق EN 13501-1 وشهادات OEKO-TEX وثبات الألوان للأعمال العامة؛ تصنيف أداء التظليل EN 14501 والبيانات الحرارية لمشاريع السكن؛ وإثباتات توافق المحركات (Matter/Zigbee/KNX) للخطوط المُحرَّكة.
- ابدأ بأسواق المباني الأضعف أداءً: إيطاليا وإسبانيا والبرتغال واليونان تجمع بين أسوأ مخزون مباني وأقسى ارتفاع حراري صيفي وأكبر برامج الدعم، وهي المداخل الطبيعية الأولى لعام 2027.
- حجّز تقلبات الشحن والرسوم بعقود إطارية: مع بقاء الأسعار الفورية الآسيوية–الأوروبية قرب أدنى مستوى سنوي، تفاوض على تثبيت أسعار لمدة 6–12 شهراً بشحنات متدرجة، وأدرج تعديل FAK في 19 أكتوبر ضمن عروضك.
- اشترِ الإكسسوارات مع القماش في الحاوية ذاتها: الأنابيب والأغطية الطرفية والدعامات والمسارات والمحركات في نفس الحاوية توزّع تكلفة اللوجستيات وتختصر جدول التركيب.
- حافظ على سيناريو مزدوج للبحر الأحمر وهرمز: فضّل الخدمات العائدة إلى السويس لأوروبا (25–35 يوماً) واحتفظ بهامش مخاطر حرب ومسارات بديلة لموانئ الخليج.
- شغّل تدقيق المصنع والتحقق من العينات بالتوازي: كلّف جهة ثالثة بفحص النسج والطلاء والتقطيع، واحتفظ بعينات مختومة قبل الإنتاج الكمي، وحدد تفاوتات فرق الألوان بين الدفعات في العقد.
سادساً: ثلاث فئات من المشترين — من أين تبدأ
مشترو المناقصات الهندسية (المقاولون العامون ومتخصصو الواجهات ومنظومات التظليل) يشترون بكميات كبيرة ومواصفات متعددة مع حزم اعتماد كاملة وجداول تسليم مربوطة بمراحل البناء. ونقطة الدخول هي تقديم حزمة متكاملة — قماش مع اختيار قطر الأنبوب وعزم الدوران وقائمة توافق المحركات — مع دمج جدولي بيانات EN 13501-1 وEN 14501 ضمن ملاحق العطاء مباشرة، وهو ما يرفع فرص الفوز بشكل ملموس. أما مشترو قنوات التجديد (سلاسل مواد البناء وتجار الجملة لتغطية النوافذ) فيشترون بشكل متكرر بمتغيرات واسعة وكميات صغيرة: نظّم التوريد على أساس “برامج مخزون بالألوان الأساسية مع تجديد التصاميم موسمياً”، واحتفظ بلفائف القماش والمنتجات نصف المصنعة بالتوازي، واتفق على نافذة توريد متجددة كل 30–45 يوماً. ومشترو العلامات والتجارة الإلكترونية يهتمون بالتغليف والباركود وبطاقات التعليق والنصوص التسويقية: اتفق مع المصنع على ألوان وتصاميم حصرية واحسم ملكية حقوق الملكية الفكرية للتصميم في العقد حتى لا يقف العملاء على تقليد المنتجات الأكثر مبيعاً.
سابعاً: بعد الاعتمادات — جواز المنتج الرقمي وبيانات الكربون هي البوابة التالية
متطلبات جواز المنتج الرقمي (DPP) والمحتوى المعاد تدويره موجودة بالفعل على أجندة التشريع الأوروبي للمنسوجات المنزلية، والتوجيه نفسه يلزم المباني الجديدة باحتساب الكربون عبر دورة الحياة الكاملة اعتباراً من 2028. وبين 2027 و2028 ستنتقل إعلانات المنتج البيئي (EPD) وبيانات البصمة الكربونية للأقمشة من “نقطة تفضيل” إلى “شرط دخول للمناقصات”؛ لذا يُنصح بأن تطلب تدريجياً من الموردين، بدءاً من طلبات 2027، شهادات GRS وبيانات كربون على مستوى الدفعة وتتبع المكونات. وفي العملات، اتفق مع الموردين الصينيين على عروض بالأسعار باليوان والدولار معاً مع تحوّط عبر التسوية الآجلة؛ وفي الدفع، يُعد هيكل 30% عربوناً والرصيد بعد فحص ما قبل الشحن هو الأكثر شيوعاً، مع خطاب اعتماد كخيار احتياطي في الطلبات الأولى.
بوصفنا متخصصين في تصدير أقمشة التظليل، تدير وانبو (Wanbo) في مدينة كي تشاو بشاوشينغ طاقات إنتاج كاملة تغطي أقمشة الستائر الملفوفة والستائر الشفافة والقماش المطاط المعتم وأقمشة مقاومة اللهب الهندسية، مع دعم الإنتاج حسب الطلب من 500 متر، وأخذ العينات خلال ثلاثة أسابيع، ومساندة كاملة في شهادات EN وOEKO-TEX ومستندات التخليص في بلد الوجهة. وفي مواجهة موجة تجديد المباني، تقدم وانبو للمشترين الأوروبيين والعالميين حلاً تصديرياً متكاملاً من الاختيار إلى الاعتماد إلى الحجز إلى التسليم. تتغير الأسعار وبيانات السوق يومياً، وهذا المقال يشرح البنية والتوقيت ولا يغني عن عروض الأسعار اليومية.