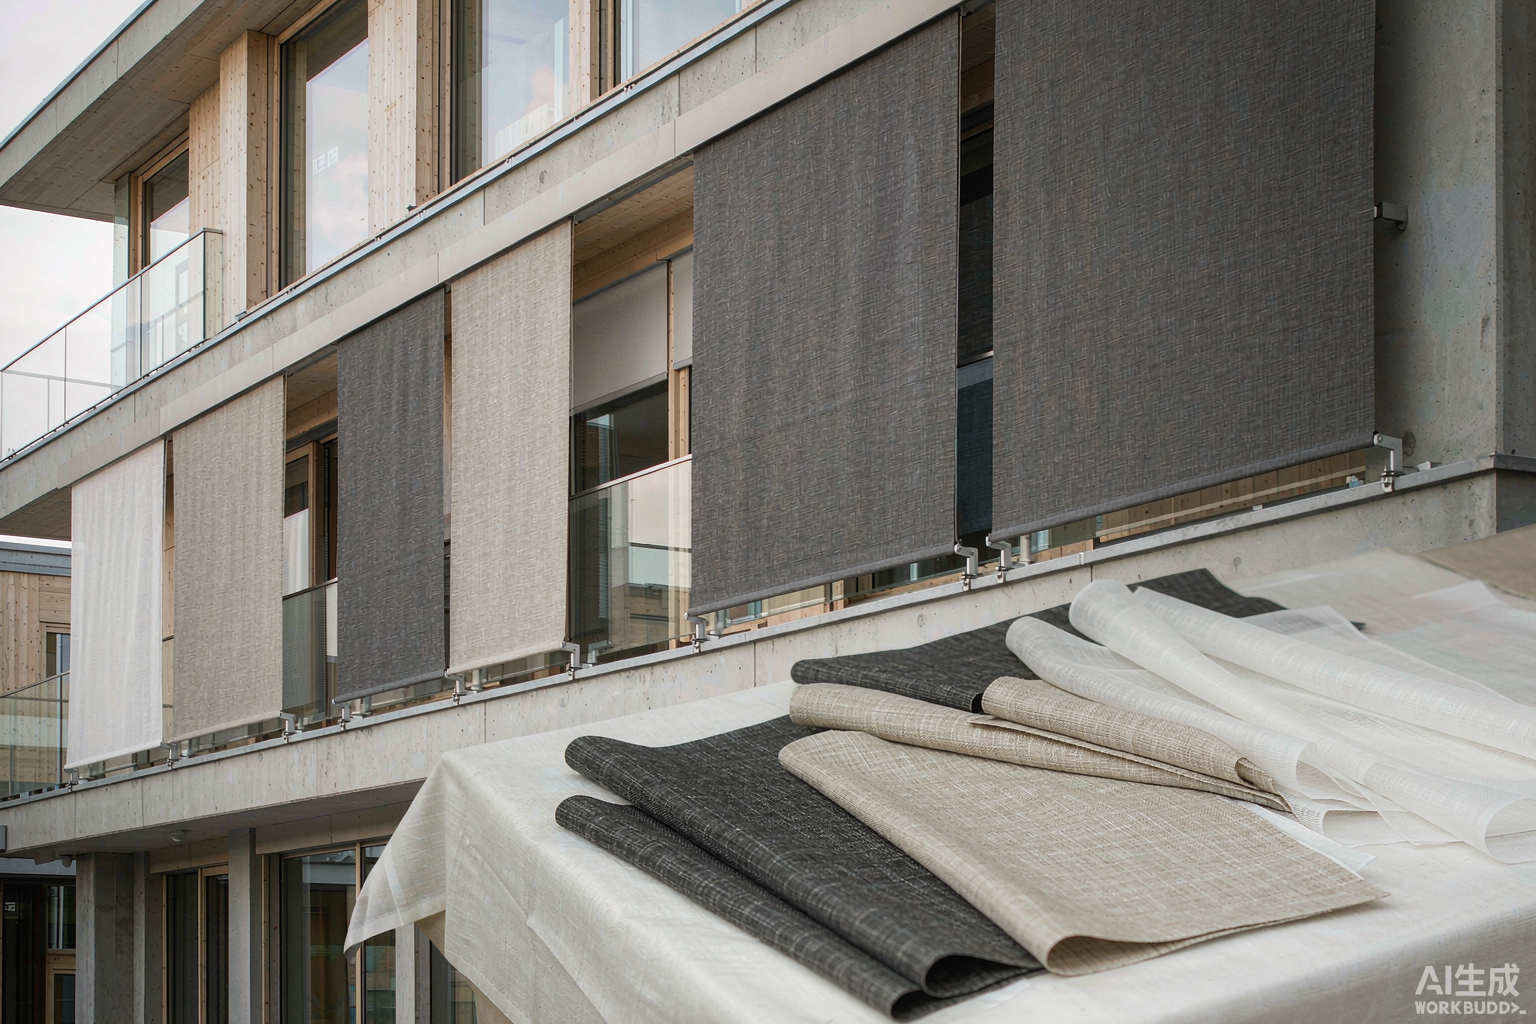
欧盟 EPBD(EU 2024/1275)转化期限已过,翻新浪潮进入执行期:2030 年住宅能耗须降 16%、最差 43% 建筑优先翻新,遮阳面料成为性价比最高的节能改造。本文拆解合规时间表、最新出口与运价数据,并给出三类买家的中国采购方案。
2026 年 5 月 29 日,欧盟《建筑能效指令》修订版(EPBD,指令 (EU) 2024/1275,业内俗称“绿色住宅指令”)的成员国转化期限已经届满,欧洲建筑翻新浪潮从“立法讨论”正式进入“落地执行”阶段。对全球窗饰与遮阳面料采购商而言,这不只是又一条环保新闻:它意味着未来五年欧洲将出现一轮由法规强制驱动、有资金配套、有明确时间表的建筑翻新需求,而外遮阳与卷帘遮阳面料,正是这类翻新项目中单位成本最低、见效最快的节能构件之一。
据欧盟官方文件,该指令于 2024 年 5 月 28 日生效,目标是在 2050 年前将欧盟存量建筑全部改造为零排放建筑。欧盟现有建筑存量中约 85% 建于 2000 年之前,其中约 75% 能效表现不佳;要让整体翻新率从目前每年约 1% 提升到 2030 年的 2.5%,遮阳系统、门窗与保温将被列入几乎所有翻新项目的采购清单。本文拆解该指令的关键时间表、遮阳面料的受益逻辑、最新的海运与出口数据,并给出海外采购商可直接使用的中国采购方案。
一、指令核心时间表:每个节点都是订单窗口
把 2024/1275 号指令拆成采购视角的时间轴,可以看到一条清晰的“订单路线图”:
2026 年 12 月 31 日:各成员国须提交国家建筑翻新计划(National Building Renovation Plan),把翻新目标与资金、产能挂钩。配套的大型公共与非住宅建筑(有效面积超过 250 平方米)太阳能安装义务也从这一天生效,意味着 2027 年起公共建筑改造项目将集中开工。
2027 年 1 月:新建筑全生命周期碳(GWP)减排路线图到期;6 月,欧盟委员会将出台非住宅建筑智能就绪指标(SRI)使用规则,涉及供暖、通风或空调系统功率超过 290 千瓦的建筑。楼宇自动化与室内环境质量要求同步收紧——这正是电动遮阳面料接入楼宇控制系统的法规接口。
2030 年:住宅存量建筑相对 2020 年的一次能源消耗须至少下降 16%,其中至少 55% 的减排量须来自对性能最差的 43% 住宅建筑的翻新;非住宅建筑方面,全部存量须低于本国最差 16% 建筑的能效阈值;所有新建建筑须达到零排放标准(公共机构所属新建建筑提前到 2028 年)。
2033 年:非住宅建筑存量须全部低于最差 26% 的阈值。2040 年起化石燃料锅炉逐步退出。这些“最差建筑优先”的条款意味着,翻新订单将从公共楼宇、酒店、学校、医院开始,逐级传导到存量住宅。
二、为什么遮阳面料是翻新项目中“性价比之王”
在建筑节能改造的技术菜单里,更换幕墙和暖通系统的单方造价高昂,而遮阳系统改造成本低、施工快、不占用建筑面积。夏季过热(summer overheating)已成为欧洲南部与中部建筑的普遍问题,有效的可调节外遮阳可显著削减太阳得热与制冷负荷;冬季,蜂窝结构的内遮阳帘可将窗洞热损失减少约 20%–30%,优质蜂窝帘的隔热当量可达 R-4 级。市场端已经给出反应:据 Market Trends Analysis 口径,全球蜂窝帘(蜂窝遮阳帘)市场约 18.4 亿美元(2024 年),预计 2033 年达 29.6 亿美元,2026–2033 年复合增速约 5.4%;另一项行业估计显示全球窗帘与百叶窗市场 2024 年约 249 亿美元,2034 年有望达 576 亿美元(年复合增速约 8.9%)。同时,无刷直流电机成本过去五年下降约 25%,电动化与 Matter/Thread 等智能家居协议的普及,让“遮阳面料+管状电机+楼宇自控”成为工程标配。
对采购商来说,这意味着三类高确定性订单:一是公共与非住宅项目的工程遮阳面料(阻燃、色牢度、EN 13501 反应等级齐全);二是存量住宅翻新的成品卷帘与斑马帘面料;三是与光伏屋面改造同步的室内遮光与调光面料组合。
三、中国供给侧:出口数据与产能底气
据中国海关总署 2026 年 10 月 14 日发布的数据,2026 年 1–9 月我国纺织品服装累计出口 2329.57 亿美元,同比增长 5.1%;其中 9 月单月出口 296.58 亿美元,同比大幅增长 21.5%,创历史同期新高。纺织品(纱线、织物及制品)1–9 月出口 1122.62 亿美元,同比增长 5.4%。供给侧的另一个信号是智能化:全遮光涂层、遮阳调光、抗菌消音等功能性面料占比持续提升,柯桥、海宁、吴江三大产业带已形成“织造—涂层—分切—成品”一体化交付能力。对欧洲买家而言,与其在本土等待翻新潮推高价格,不如提前锁定中国产地的年度框架采购协议。
四、2026 年 10 月物流窗口:13 周连跌后的首次反弹
据德路里(Drewry)世界集装箱运价指数(WCI)2026 年 10 月 15 日数据,综合指数上涨 3% 至每 40 尺柜 4485 美元,结束了连续 13 周的下跌:上海—鹿特丹上涨 6% 至 3522 美元,上海—热那亚上涨 7% 至 3945 美元,为亚欧线近期首次反弹;上海—洛杉矶上涨 3% 至 7884 美元,上海—纽约回落 1% 至 10075 美元。船公司正寻求自 10 月 19 日起执行 4500–4800 美元的 FAK 价,但苏伊士回归带来的新增运力令执行存疑。红海方面:据 Lloyd's List Intelligence,苏伊士运河 9 月完成 1228 次过航、106.3 百万载重吨,同比增 21%,其中集装箱船流量 219 万标准箱、环比大增 40%;自 7 月初以来已有 16 条航线宣布回归苏伊士(BIMCO 统计),曼德海峡战争险费率 9 月初以来维持在约 3%。需要警惕的是霍尔木兹海峡:10 月 14—15 日 24 小时内两艘商船(一艘新加坡籍集装箱船与一艘干散货船)在遇袭后沉没,过峡交通骤降,战争险费率显著上行,波斯湾航线(上海—杰贝阿里约 8662 美元/40 尺)仍处高位。港口方面,上海、宁波两港仍有约 136 艘船舶待泊、积压约 86 万标准箱。欧洲订单建议利用亚欧运价低位提前锁舱,给 2027 年一季度翻新项目备货留出 35–45 天运输缓冲。
五、给海外采购商的实操清单
- 对照时间表倒排采购节奏:以成员国翻新计划获批与 2030 年阈值节点为里程碑,提前 3–6 个月锁定面料产能,避开欧洲施工旺季的集中抢购。
- 按项目类型备三套认证包:公共工程备齐 EN 13501-1 防火反应、OEKO-TEX 与色牢度报告;住宅翻新备 EN 14501 遮阳性能分级与隔热数据;电动配套备电机兼容(Matter/Zigbee/KNX)证明。
- 优先评估“最差建筑”所在市场:意、西、葡、希腊等南欧国家存量建筑能效最差、夏季过热最重,翻新补贴力度也最大,可作为 2027 年首批切入市场。
- 用框架协议对冲运价与关税波动:当前亚欧现货价处于近一年低位,可与供应商签订 6–12 个月锁价+分批发货条款,把 10 月 19 日的 FAK 调价预期纳入报价。
- 面料之外打包采购配件:卷管、端盖、导轨与电机随面料同柜出运,可摊薄单柜物流成本并缩短安装周期。
- 设置红海/霍尔木兹双情景预案:欧洲线优先选已回归苏伊士的航线(运期约 25–35 天),中东线预留战争险附加费与替代航线方案。
- 验厂与验样并行:委托第三方对织造、涂层、分切环节做现场审核,大货前留封样并约定批次色差容差。
六、三类买家场景:从哪里切入
工程投标型买家(建筑总包、幕墙与遮阳系统商):订单特征是大批量、多规格、认证齐全、交期绑定施工节点。切入点是提供“面料+管径扭矩选型+电机兼容清单”的成套方案,把 EN 13501-1 与 EN 14501 两套数据表直接放进投标附件,能明显提高中标率。翻新渠道型买家(建材连锁、窗饰批发商):高频补货、SKU 宽、单批浅,建议按“基础色常备库存+花型按季翻新”组织,面料卷与成品半成品并行备货,并约定 30–45 天滚动补货窗口。品牌与电商型买家:更关注包装、条码、吊牌与卖点文案,建议与供应商约定专供色号与独占花型,并在合同中明确花型知识产权归属,防止爆款被同行跟卖。
七、认证之外:DPP 与碳数据是下一道门槛
数字化产品护照(DPP)与再生成分要求已在欧盟家纺立法议程上;EPBD 本身也要求新建筑自 2028 年起核算全生命周期碳。这意味着面料的环境产品声明(EPD)与碳足迹数据将在 2027–2028 年间从“加分项”变成“投标门槛”,建议从 2027 年订单起要求供应商逐步提供 GRS 证书、批次碳排放与成分溯源数据。汇率方面,可与中国供应商约定人民币或美元双币报价,配合远期结汇锁定成本;付款方式建议 30% 定金+发货前验货后付尾款的组合,首单可用信用证兜底。
作为深耕遮阳面料出口的万舶(Wanbo),我们在绍兴柯桥拥有从卷帘、窗纱、涂层遮光到工程阻燃面料的全品类现货与定制产能,支持 500 米起订的按需定制、三周内打样,并可配合买家完成 EN、OEKO-TEX 等认证与目的国清关文件。面对 EPBD 翻新浪潮,万舶可以为欧洲及全球采购商提供“选品—认证—订舱—交付”的一站式出口方案。价格与运价数据每日变化,本文用于理解结构与窗口,具体请以当日实际报价为准。