巴拿马运河 10 月 15 日起每日过闸能力升至 33 艘次、吃水恢复 49 英尺,而亚洲港口准班率仅约 32%。本文拆解苏伊士/巴拿马/好望角三大通道的再平衡逻辑、2027 运力洪峰与空白航次,并给出面料买家的六条订舱实操建议与爆款出货搭配。
当两条“相反”的新闻同时出现:巴拿马在放宽,亚洲港口在变堵
2026 年 10 月,海运市场上出现了两条方向截然不同的消息。一边是巴拿马运河管理局宣布,自 10 月 15 日起,新巴拿马型船闸的每日预订船位从 9 个增加到 10 个,全运河每日过闸能力升至 33 艘次,最大允许吃水恢复到 14.94 米(49 英尺);另一边是咨询机构的数据显示,东亚主要港口的严重拥堵仍在持续,区域准班率只有约 32%,上海港的准班率甚至只有 12% 左右,船舶平均晚到 6.8 天以上。这两条消息叠加在一起,恰好勾勒出 2027 年面料出口物流的真实图景:通道在恢复,但在途时间与舱位的不确定性反而可能更大。对海外面料采购商来说,读懂这组“矛盾信号”,比记住任何一个运价数字都重要。本文把最新的运河数据、三大通道的再平衡逻辑、2027 年运力结构变化,以及可以直接落地的订舱与补货建议放在一起,帮你把 2026 年四季度到 2027 年的出货节奏重新排一遍。
一、巴拿马运河:旱季警报解除,运力正在一格一格还回来
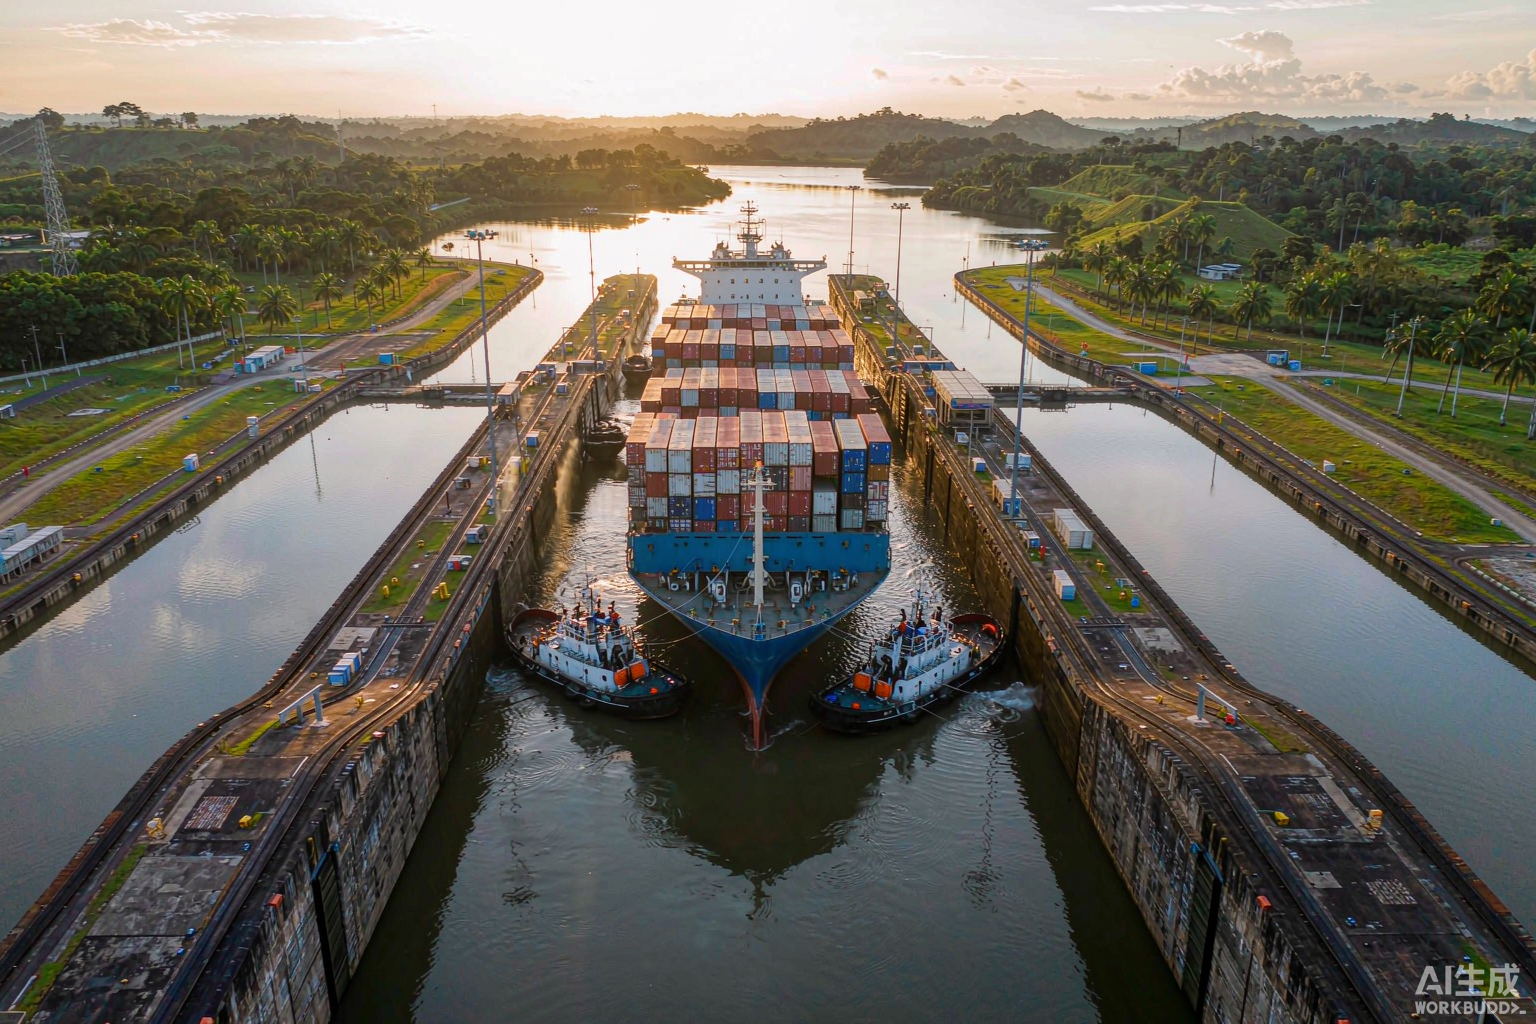
先看巴拿马。根据巴拿马运河管理局(ACP)9 月 28 日发布的第 A-36-2026 号航行通告:自 10 月 15 日起,新巴拿马型船闸每日可预订船位由 9 个增至 10 个,连同巴拿马型老船闸,全系统每日过闸能力达到 33 艘次;新巴拿马型船闸最大吃水由 14.63 米(48 英尺)提高到 14.94 米(49 英尺)。吃水恢复对集装箱航运意义重大——大型集装箱船可以更接近满载过河,而不是减载压舱,同样一条 13,000TEU 的船,过河一次能多带数百个重柜。
预订规则也同步放宽:每日 33 个船位中,30 个通过预订系统分配、3 个通过每日拍卖放出;自 10 月 15 日起,取消了单一客户按日期或按周可获船位的数量上限,并允许连续多日预订。集装箱船拿到了明确的保底配额:每天至少 6 个船位、每周至少 42 个,按运力规模分为 9,000TEU 以下、9,000–13,499TEU、13,500TEU 以上三档,各配 2 个船位。对比今年年中的紧张局面——8 月曾出现一艘 LPG 船以约 530 万美元 的创纪录价格拍得一个过闸席位——现在的巴拿马对班轮公司和货主都友好得多。ACP 把这次放宽归因于 9 月接近流域均值的降雨、船闸节水措施的效果,以及加通湖水位的当前与预测水平。
但必须提醒两点。第一,运河流域的缺水问题并没有根本解决,ACP 明确表示预订系统仍是获得确定过闸日期的唯一方式,没有预约的船舶虽然仍可过河,但可能面临长时间甚至无限期的等待;第二,厄尔尼诺情景下的降雨风险仍在,一旦降水转差,吃水与船位随时可能再次收紧。换句话说,巴拿马运河给出的是“恢复”,不是“无忧”——恢复的窗口期,恰恰是用来抢出货的,不是用来等的。
二、另一面:亚洲港口拥堵、空白航次与 2027 运力洪峰
再把镜头转向出口端。行业数据显示,10 月东亚港口网络仍是全球集装箱运输最大的瓶颈:区域整体准班率约 32.3%,上海港仅约 12.2%,晚到船舶平均延误 6.81 天;船舶扎堆到港、港口跳挂和延误开航,使实际周班频次下降,即使名义运力充足,有效舱位供给依然被稀释。Drewry 统计的全球港口吞吐量前 7 个月同比增长约 2.2%——需求增速在放缓,但拥堵把一部分有效运力“锁”在了锚地和泊位上,这就是为什么“货少”和“舱难订”可以同时发生。
与此同时,船公司正在四季度密集安排空白航次:Drewry 预计第 41–45 周全球东西主干线约 710 个计划航次中有 39 个被取消(约 5%),其中约 49% 集中在跨太平洋航线,与亚洲—美国东海岸、亚洲—欧洲货量走弱直接相关。运力供给端则是另一番景象:仅 9 月就有近 20 万 TEU 新船交付、当月零拆解;行业在手订单超过 1,400 万 TEU,约相当于现有舰队的 42%;BIMCO 预计 2027 年集装箱舰队运力增长将加速至 9%,而 IMF 对全球贸易量的预测是 2026 年增长 3.5%、2027 年 4.3%。Sea-Intelligence 的测算显示,9 月亚洲—欧洲航线已有约 27% 的运力恢复经苏伊士/红海。供给加速、需求温和、通道恢复,这三件事共同决定了 2027 年运价的中长期方向向下——但对采购商来说,运价下行并不等于省心,因为它伴随着更密集的停航、跳港与船期调整。
三、三大通道再平衡:苏伊士、巴拿马、好望角怎么选
对中国面料出口与海外采购来说,2027 年的航线决策将真正回到“三通道”格局,每条通道对应不同的货型与策略:
亚洲—欧洲(苏伊士通道):随着达飞、马士基、地中海航运、赫伯罗特、中远海运和 ONE 等主要班轮公司相继恢复苏伊士通行,亚欧航程从好望角绕行的 38–45 天回到约 28–32 天。Drewry 10 月 1 日报价:上海—鹿特丹约 3,399 美元/FEU、上海—热那亚约 3,702 美元/FEU;MSC 自 10 月 19 日起执行新的亚洲—北欧 FAK 运价 3,150 美元/TEU、4,500 美元/40 英尺;上海出口集装箱运价指数(SCFI)10 月 2 日报 2,199 美元/TEU,亚欧运价较 7 月高点回落约 60%。这是当前性价比最高的通道,但战争险附加费与保险条款仍需逐票确认。亚洲—美洲(巴拿马通道):美西货量韧性较强,Drewry 10 月 1 日上海—洛杉矶约 7,835 美元/FEU、上海—纽约约 10,428 美元/FEU,仍显著高于亚欧线;巴拿马船位恢复将逐步改善美东航线舱位与船期,但跨太平洋空白航次占比最高,舱位波动最大。好望角(备份通道):在油价与船期上已不再划算,但保险条款敏感、或苏伊士局势反复时的货物,仍需保留这条退路的预案。一句话总结:亚欧走苏伊士、美东盯巴拿马、好望角做预案。
四、给面料买家的六条实操建议
- 把订舱提前期重新拉长。拥堵叠加停航,四季度建议主力订单提前 3–4 周订舱,旺季爆款与项目货提前 5 周,避免被动改配到更贵或更慢的船期。
- 走巴拿马的货,务必确认“有预约”。向货代或船公司索要过闸预订信息,未预约船舶仍可能长时间等泊,这直接决定你美东仓的入库日期与后续分销节奏。
- 给船期加 1–2 周拥堵缓冲。按上海港约 12% 的准班率倒推,销售端承诺的到货日期应在理论航程上再加 10–14 天,避免补货断档和违约金风险。
- 逐票复核保险条款。红海、霍尔木兹、亚丁湾等高风险区域的战争险除外通知(NOC)仍在生效,务必确认保单地理范围与实际航线一致,特别是 FOB 条件下由买方投保的情形。
- 把 2027 运力洪峰变成谈判筹码。在手订单超过现有舰队 42%、2027 年运力预计增长 9%,运价处于下行通道——年度框架协议与长约运价现在谈,比 2027 年旺季再谈更有利。
- 重算补货节奏与安全库存。亚欧航程缩短 10 天以上,意味着安全库存天数可以下调一档,把省出来的资金用于增加 SKU 宽度或加深热销色的备货深度。
五、出货搭配:哪些面料适合抢“恢复窗口”
通道恢复期往往是补库性价比最高的时段,运价回落+舱位释放的组合很少持续太久。结合当前海外零售与工程端的动销,我们建议优先安排三类货。其一是全遮光涂层卷帘面料:全球家装与工程市场的常青刚需款,涂层均匀、遮光率稳定在 99% 以上,欧洲与中东买家普遍在四季度补足全年缺口,是当下最值得抢舱位的品类。其二是抗 UV 高缩丝半透窗纱:澳洲与东南亚零售端的热门款,耐日晒老化、长途海运不易发黄,适合利用美线舱位相对充裕的窗口分批走货。其三是裂冰肌理沙发布与提花梭织面料:酒店软装与项目端复购稳定,冰裂纹梭织提花配优秀色牢度,可与卷帘面料同柜混装、摊薄单位运费。需要特别提醒的是,高湿高日照目的港(如东南亚、西非、红海沿岸)的货物,装柜前务必做好防潮包装与集装箱干燥剂配置——在港口拥堵期间,集装箱在锚地多停一周,箱内凝露与霉变风险就高一分。
把不确定变成节奏:和万舶一起排 2027 出货表
绍兴万舶纺织常年服务中东、欧洲、澳洲与东南亚的批发商、项目承包商与窗饰品牌,主营卷帘遮光面料、窗纱、提花与梭织窗帘面料、沙发布与地毯面料,提供全遮光涂层、半遮光、抗 UV 高缩丝、裂冰肌理等全系列现货与定制开发,支持从打样封样到大批量出货的全流程配合。面对 2027 年“通道恢复+港口拥堵”并存的物流环境,万舶提供三件确定的事:提前锁定产能与交期(订单确认后 15–25 天交货,旺季不跳票)、多港口多航线出货方案(上海、宁波双通道,按目的港拥堵与保险条款匹配航线)、小批量滚动补货支持(拼柜与整柜皆可,爆款色号常备现货库存)。价格与港口态势每日变化,本文数据截至 2026 年 10 月上旬,仅用于理解市场结构,不替代当日实际报价——欢迎把你的目的港、年度采购量与品类清单发给我们,一起排一张确定性的 2027 出货表。