卷帘仍占全球百叶市场约 25% 份额,但增长最快的是斑马帘、蜂巢帘、垂直帘与罗马帘。本文用零售与 B2B 动销数据拆解四大品类的爆款逻辑、价格带与利润结构、区域偏好差异,并给出认证、包装、物流与 2027 下单节奏的全套中国采购方案。
提到窗饰面料出海,多数采购商的第一反应仍是卷帘。但 2026 年的销售数据正在改写这个直觉:卷帘虽然仍以约 25% 的收入份额稳居全球百叶帘市场第一大品类,可增长最快的赛道已经转移到斑马帘、蜂巢帘、垂直帘与罗马帘这些“第二梯队”品类上。据多家机构口径,全球百叶帘市场约 70.1 亿美元(2025 年),预计 2031 年达 94.7 亿美元(年复合增速约 5.14%);更激进的估计认为将从 2025 年的 159.4 亿美元增长到 2030 年的 246.3 亿美元(约 9.1%)。谁先在中国锁定这些品类的面料与配件供应链,谁就先拿到 2027 年的增量。
一、四大品类的爆款逻辑
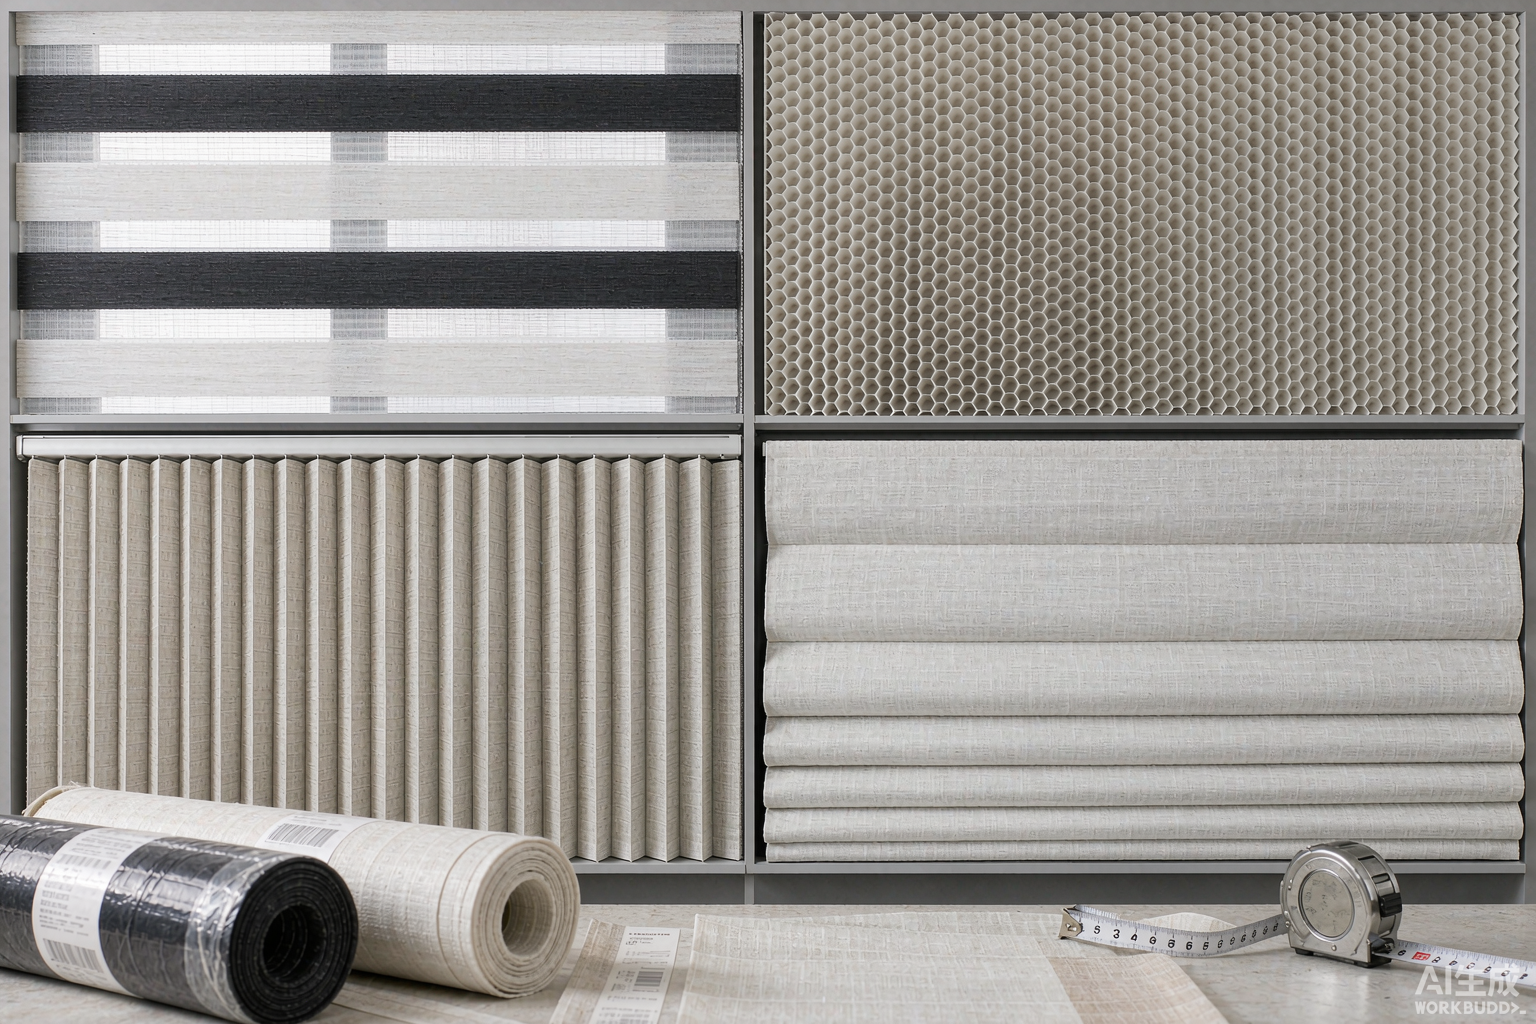
斑马帘(Zebra / Day-Night):双层织物交替构成柔纱带与遮光带,一根卷管实现从柔光到近私密的无级调节,被北美渠道称为“增长最快的窗饰品类”。它的面料门槛在于两层织物间的带位对齐精度与日夜间切换的层次感,选品时重点看纬纱均匀度、带宽公差(±0.5 毫米级)与防尘抗静电后整理。需注意它也叫韩式帘、日夜帘、组合帘,不同市场的搜索词不同,做 listing 时要多词覆盖。
蜂巢帘(Cellular / Honeycomb):六角蜂窝结构在面料与玻璃之间锁住空气层,是唯一自带隔热构造的常见帘型——窗洞热损失可降约 20%–30%,优质品达到 R-4 级隔热当量,夏季还能削减最高约 10% 的制冷负荷。据 Market Trends Analysis,全球蜂窝帘市场约 18.4 亿美元(2024 年),预计 2033 年达 29.6 亿美元,2026–2033 年复合增速约 5.4%。在欧盟能效新规与北美电价高企的双重背景下,它正从“装饰品”变成“节能构件”,日夜间双 opacity(一层柔纱+一层遮光)配置尤其受欢迎。
垂直帘(Vertical Blinds):宽幅落地窗、阳台门与办公隔断的经典方案,垂感与抗弯是面料核心指标,通常采用加厚涤纶或 PVC 复合。办公与酒店项目招标中它的份额依然稳固,且单窗用布量大,适合以量取胜。
罗马帘(Roman Shades):车缝工艺+衬布结构,收起时呈现优雅的水平褶层,是高端住宅与精品酒店拉升客单价的利器。对面料的要求集中在挺度、缝制稳定性和高温下的褶层回复性。
二、零售端数据:什么在真实动销
美国亚马逊的 B2C 数据非常有说服力:月销最高的 AOSKY 无拉绳卷帘单月超过 11000 单(零售约 29 美元),Persilux 无拉绳斑马帘单月约 4400 单(零售约 54 美元),HOMEDEMO 遮光蜂窝帘也稳定上榜——无拉绳(cordless)+ 遮光 + 隔热是共同卖点。B2B 端,阿里巴巴上智能电动遮光卷帘单链接成交超 1 万件(单价 6.9–9.3 美元)、双层日夜帘、Zigbee/Tuya 电动斑马帘(约 10–13 美元)与智能电动蜂窝帘都排在热销榜前列,起订量低至 1–2 件。另一个不可逆的趋势是儿童安全法规:美国已要求定制窗帘无拉绳化或电动化,欧盟 EN 13120 对拉绳同样严格,这让无拉绳与电动款从“加分项”变成“准入项”。宏观上,全球窗饰市场约 268 亿美元(2026 年),2036 年有望达 441 亿美元,其中住宅场景占约 74%。
三、面料与配件采购要点
- 斑马帘:确认上下带位对齐装置与卷管配套;面料克重常见 180–280 克/平方米,柔纱层与遮光层建议同厂同批,避免色光差;加抗紫外线与防尘整理能显著降低售后率。
- 蜂巢帘:区分单胞/双胞/三胞结构,非织造与仿麻织纹两条材料路线并存;优先要求提供隔热与遮光率实测数据,适合与遮光率 95% 以上款式组合报价。
- 垂直帘:注意垂感测试(悬挂 24 小时翘曲)与配重底摆;PVC 复合款要确认增塑剂符合 REACH 与相关州法规。
- 罗马帘:衬布克重决定褶层效果,建议与车缝样板厂联动打样;防火分级(如 EN 13501 或 NFPA 701)在商业项目中通常强制。
- 配件打包:拉珠制头、下梁、穿绳环、磁吸底轨随面料同柜出运,是压缩到岸成本的关键。
四、渠道与物流:2027 年的打法
渠道端,跨境电商卖家应优先经营“免打孔安装+可裁剪尺寸+视频教程”三件套,欧洲 DIY 连锁与建材商超对无拉绳产品的货架需求也在扩大;工程端则抓住酒店翻新与写字楼租赁回暖的窗口。物流端,据德路里(Drewry)世界集装箱运价指数 2026 年 10 月 15 日数据,综合指数上涨 3% 至每 40 尺柜 4485 美元,上海—鹿特丹 3522 美元、上海—热那亚 3945 美元,结束了亚欧线 13 周连跌;跨太平洋上海—洛杉矶 7884 美元、上海—纽约 10075 美元。红海方面,苏伊士运河 9 月集装箱流量 219 万标准箱、环比大增 40%,自 7 月初以来已有 16 条航线宣布回归;但曼德海峡战争险仍约 3%,霍尔木兹海峡 10 月 14—15 日两艘商船遇袭沉没后过峡交通骤降,波斯湾航线(上海—杰贝阿里约 8662 美元/40 尺)需预留战争险附加费。窗帘类货物属轻泡货,用软包装+立体码垛可将单柜装载量提升 15% 以上,建议与货代共同设计装载方案。中国纺织服装 1–9 月出口 2329.57 亿美元、同比增长 5.1%,9 月单月同比增长 21.5%(海关总署),供给端正值旺季前备货期,早下单早锁产能。
五、给采购商的落地建议
第一,用“主推+防御”组合建产品线:主推斑马帘与蜂窝帘吃增长,保留卷帘与垂直帘守住存量客户。第二,把认证前置:无拉绳结构、儿童安全、阻燃与 OEKO-TEX 在下单前就要写进合同附件。第三,向供应链要“柔性”:面料、成品、配件三位一体的供应商能支持小批量多批次补货,降低海外仓压力。第四,盯住 2027 年展会节奏:1 月法兰克福 Heimtextil、3 月上海 Intertextile 春季展、2 月斯图加特 R+T 都是四大品类新花型与新品的首发场,建议展前 4–6 周完成打样对色。
六、价格带与利润结构:先算账再下单
把零售与批发数据放在一起看,利润结构一目了然:无拉绳卷帘批发价约 18 美元、零售约 29 美元,毛利空间偏薄、走量逻辑;斑马帘批发约 18 美元、零售可达 54–63 美元,零售加价倍数接近 3 倍,是四大品类中“价格带最好做品牌”的一类;遮光蜂窝帘零售 43–45 美元、成交规模尚小但增速快,适合作为店铺的第二利润曲线。B2B 端 6–13 美元的价格带对应的是成品帘或半成品,纯面料供应商的报价通常还要再降一档,因此更有价值的是把面料+配件+分切定制打包报价,用附加服务抬升毛利。
七、区域市场偏好差异
北美:无拉绳+遮光+隔热是硬指标,定制尺寸与快速履约(7–10 天)是转化关键,Zigbee/Thread 电机款增速最快。西欧与北欧:能效叙事优先,蜂窝帘与日夜间双 opacity 产品在德国、荷兰、北欧受政策与补贴直接拉动,对 OEKO-TEX、GRS 标签敏感。中东与海湾:大窗型、深色偏好与全遮光需求突出,垂直帘与厚重罗马帘在酒店与住宅都常见,需关注战争险与红海航线对交期的影响。东南亚与澳洲:斑马帘渗透率高、防霉防潮整理是加分项,澳洲还叠加严格的儿童安全与防火要求。
八、包装、标签与细节合规
面向零售渠道,三件事在下单前就要定死:一是外箱尺寸与单箱数量,决定海外仓入库费与尾程派送成本,蜂窝帘与罗马帘建议立体码垛并预留 5% 压缩余量;二是 UPC/EAN 条码、成分水洗标与儿童安全警示语的语种和位置,美国市场警示语位置不当会被直接下架;三是样窗与安装教程视频,卖家可用供应商提供的 3D 装配图与实拍视频二次剪辑,大幅降低内容制作成本。合同里还应约定批次色差 ΔE 上限、缩率与包装跌落测试标准,把售后风险前置到生产环节解决。
九、产能节奏与下单时点
窗饰面料的供给有明显的季节节律:每年 9 月至次年 1 月是欧美圣诞与新年备货旺季,3–4 月与 8–9 月是两次展会后的花型确认高峰,而中国春节前后的 3–4 周产能收缩必须提前排进计划。建议把四大品类的年度采购拆成“基础量框架单+旺季弹性单”:框架单在每年 10–11 月与工厂签订并锁定染色排期,弹性单按实际动销在 45 天内滚动补充。同时关注原材料窗口——涤纶长丝与涂层化工料的价格通常在原油波动后 2–4 周传导至面料报价,遇到明显低点时可与工厂协商提前锁价备库,通常能拿到 3%–8% 的成本让利。把这些节奏管理好,2027 年四大品类的综合采购成本有望比临时现货采购低一成以上。
作为深耕遮阳与窗饰面料的一站式供应商,万舶(Wanbo)在绍兴柯桥具备卷帘、斑马帘、蜂巢帘、窗纱、沙发布与工程阻燃面料的全链路产能,支持 500 米起订定制、三周打样、配色库管理与整套出口文件。无论您是零售品牌、电商卖家还是工程承包商,万舶都能为您把 2027 年的窗饰增量变成可交付的订单。运价与市场数据每日变化,本文用于理解结构,具体请以当日实际报价为准。